«RTVE Play» se ha colado hoy entre las búsquedas que más crecen en Google en España, y la coincidencia invita a hacerse una pregunta de marketing que va mucho más allá de una plataforma concreta. En un mercado en el que Netflix, Prime Video, HBO Max y Disney+ ocupan los primeros puestos y suben sus precios año tras año, todas las grandes televisiones públicas europeas han lanzado su propia plataforma de vídeo, y ninguna lo ha hecho para competir de tú a tú con los gigantes, sino para ocupar un nicho de mercado que esos gigantes no pueden cubrir sin dejar de ser lo que son. En esta entrada analizamos ese nicho con mapas de posicionamiento, comparamos seis plataformas públicas de distintos países y explicamos qué les aportan a sus cadenas y dónde está su coste de oportunidad.
Un mercado dominado por las grandes plataformas de pago
La pregunta de esta parte es cuánto espacio dejan libre las plataformas de suscripción y por qué ese espacio crece.
El streaming de pago ya forma parte de la rutina de la mayoría de los hogares españoles, porque el 65,7% de los que tienen acceso a internet usa alguna plataforma de pago, Netflix es la principal para el 47,2% de ellos y más de uno de cada cinco combina cuatro o más servicios a la vez, según el Panel de Hogares de la CNMC del cuarto trimestre de 2025. El mercado está muy concentrado en unas pocas marcas globales que compiten con catálogos enormes, producción propia pensada para muchos países a la vez y una cuota mensual que el usuario renueva, o no, cada mes.
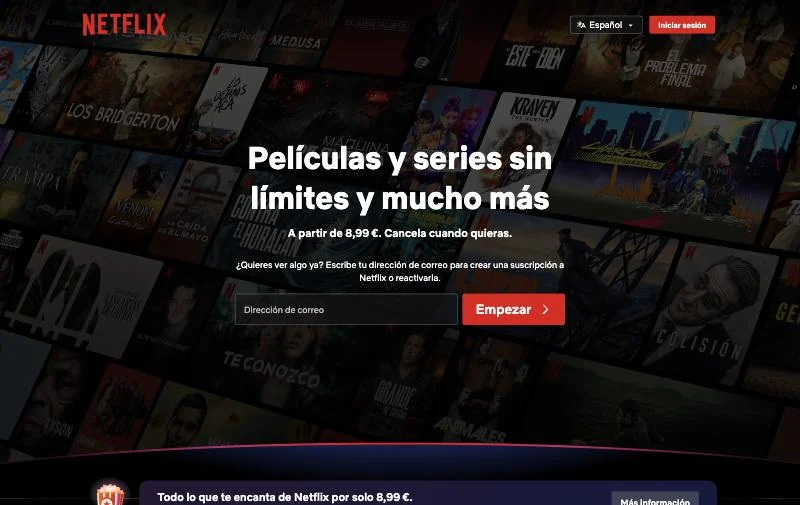
El problema para el consumidor es que esa cuota no deja de subir, porque los precios de Netflix, HBO Max, Disney+, Prime Video y Spotify han aumentado un 81,7% desde 2015, frente a una inflación general del 18,5% en el mismo periodo, según un informe de EAE Business School recogido por Europa Press, y Netflix volvió a subir todos sus planes en abril de 2026, hasta los 8,99 euros al mes del plan más barato, que además incluye anuncios, como detalla Kelisto. La respuesta de las plataformas ha sido crear niveles más económicos con publicidad, lo que demuestra que el precio se ha convertido en una barrera de entrada y que el cansancio de pagar varias suscripciones a la vez ya forma parte del comportamiento del consumidor.
Cuánto cuesta entrar
Precio mensual del nivel más barato de cada plataforma
Euros al mes. Las plataformas públicas aparecen en naranja.
Precios en España para las plataformas de pago, según Kelisto y Enterat, y precios oficiales en Francia y Países Bajos para las capas de pago públicas. La BBC no cobra suscripción, pero exige a los hogares británicos una licencia de 180 libras al año, unas 15 libras al mes, para usar iPlayer.
Al mismo tiempo, la televisión tradicional pierde espectadores a un ritmo constante, ya que en 2025 el consumo bajó a 161 minutos diarios por persona, el dato más bajo desde que existen registros en 1992, con un espectador medio de 58 años frente a los 50 de las plataformas, según el informe anual de Barlovento con datos de Kantar que recoge Público. Para una cadena pública, cuya misión es llegar a toda la población, quedarse en la televisión tradicional significaría alejarse cada año un poco más del público joven, que es precisamente el que decidirá en el futuro si merece la pena financiarla.
Por qué las televisiones públicas lanzan sus propias plataformas
La pregunta de esta parte es qué problema resuelve una plataforma propia para una cadena que no vive de vender suscripciones.
La primera razón es de legitimidad antes que de negocio, porque una televisión pública se justifica por su capacidad de llegar a todos los ciudadanos, y si los jóvenes ya no encienden la televisión, la cadena tiene que estar allí donde ellos ven vídeo. La segunda razón es la visibilidad, ya que hoy deciden qué ve el espectador los fabricantes de televisores conectados, las tiendas de aplicaciones y los algoritmos de recomendación, hasta el punto de que la Unión Europea de Radiodifusión (UER) ha pedido a Bruselas que obligue a mostrar las aplicaciones públicas en la primera pantalla y a un solo clic, como ya exige en el Reino Unido la ley de medios de 2024, según VideoWeek.
La tercera razón es la relación directa con el público, ya que una cadena que emite en abierto no sabe quién la ve, mientras que una plataforma con registro conoce a sus usuarios, puede recomendarles contenidos, avisarles de los estrenos y medir con precisión qué funciona, algo que en marketing se llama datos propios y que tiene un valor estratégico enorme en un mercado en el que las grandes tecnológicas controlan la información sobre el consumo. Por eso la mayoría de las plataformas públicas europeas ha pasado en pocos años de ofrecer simples repeticiones de lo emitido a comportarse como verdaderos productos digitales, con su marca, sus estrenos exclusivos y su propia estrategia de captación.
El nicho que ocupan frente a las grandes plataformas de pago
La pregunta de esta parte es qué necesidad cubren estas plataformas que Netflix o Disney+ no pueden cubrir sin dejar de ser globales.
En marketing, un nicho de mercado es un segmento de consumidores con necesidades específicas que los grandes competidores no atienden bien, normalmente porque hacerlo les obligaría a renunciar a la escala que les da ventaja. Netflix necesita contenidos que funcionen en decenas de países a la vez, por lo que no puede llenar su catálogo de informativos regionales, de la final de un campeonato nacional o de la serie diaria que comenta medio país en la sobremesa, y esa es precisamente la oferta en la que las televisiones públicas son fuertes. El nicho público se define así por cuatro atributos que se refuerzan entre sí, el contenido local, el directo y la actualidad, el acceso gratuito o ya pagado mediante una tasa y la confianza en una marca de servicio público con décadas de archivo.
La consecuencia estratégica es que estas plataformas no compiten por ser la primera del hogar, sino por ser la que completa a las de pago, una estrategia de complementariedad y no de sustitución que encaja con un consumidor que ya combina varios servicios. El mapa de posicionamiento lo muestra con dos lecturas del mismo mercado, porque si se ordena por precio y alcance del catálogo las públicas ocupan la esquina gratuita y local, y si se ordena por lo que venden aparecen en el extremo del directo y la producción propia, justo donde las plataformas globales son más débiles.
Mapa de posicionamiento
Dónde se colocan las plataformas públicas frente a las grandes de pago
Cambia de mapa para ver dos lecturas del mismo mercado y pulsa cada punto para leer por qué está ahí.
- 1RTVE Play
- 2BBC iPlayer
- 3france.tv
- 4RaiPlay
- 5ARD y ZDF
- 6NPO
- 7Netflix
- 8Disney+
- 9HBO Max
- 10Prime Video
- 11Movistar Plus+
- 12Atresplayer
- 13YouTube
- 14Pluto TV
Precio y alcance. Las grandes plataformas de pago se concentran arriba a la derecha, con catálogos globales y cuota mensual, mientras que las públicas ocupan la esquina contraria, gratis o ya pagadas con una tasa y centradas en producción del propio país. Ese hueco es el nicho que las grandes no pueden ocupar sin dejar de ser globales.
Qué venden. Netflix, Disney+ y HBO Max venden sobre todo catálogo, mientras que las públicas venden flujo, es decir, directo, actualidad, deporte y ficción del país. Cuanto más a la derecha y abajo, más difícil resulta que una plataforma global replique la oferta.
RTVE Play. Gratis con registro obligatorio y centrada en producción española, con ficción diaria, cine y directo de los canales de TVE.
RTVE Play. Mezcla el flujo de una cadena, con directos y canales temáticos, con un catálogo de ficción propia como «La Promesa» y «Valle Salvaje».
BBC iPlayer. No cobra una suscripción, pero exige la licencia de televisión de 180 libras al año, de modo que se sitúa entre lo gratuito y lo de pago.
BBC iPlayer. Su fuerza está en la ficción británica de gran presupuesto y en los grandes directos, y desde 2026 lleva contenidos propios a YouTube.
france.tv. Gratis con cuenta y con publicidad, más una capa Premium de 3,99 euros al mes sin anuncios.
france.tv. Lidera el streaming francés con información, deporte y ficción propia, y ha llevado sus informativos a YouTube.
RaiPlay. Gratis, con registro para el catálogo bajo demanda y con publicidad comercializada por Rai Pubblicità.
RaiPlay. Estrena series completas antes que en la televisión, una estrategia de lanzamiento digital que la acerca a las plataformas de pago.
ARD y ZDF. Gratis, sin registro obligatorio y sin publicidad por ley, financiadas por la contribución que pagan los hogares alemanes.
ARD y ZDF. Información, ficción alemana y documental, con plazos legales de disponibilidad que limitan cuánto tiempo puede estar cada contenido.
NPO. NPO Start es gratis con anuncios y NPO Plus cuesta 3,49 euros al mes, el modelo freemium más claro del grupo.
NPO. Programación neerlandesa de actualidad y ficción, con temporadas anteriores y más días de disponibilidad para quien paga.
Netflix. Desde 8,99 euros al mes en España, con un catálogo global y una producción propia pensada para muchos países a la vez.
Netflix. Vende stock, es decir, un catálogo enorme disponible siempre, y apenas ofrece directo.
Disney+. Desde 6,99 euros al mes con anuncios y marcas globales de entretenimiento familiar.
Disney+. Catálogo de franquicias globales, aunque también licencia ficción local, como las más de 3.000 piezas de ZDF Studios.
HBO Max. Desde 6,99 euros al mes con anuncios y una marca asociada a la ficción de prestigio.
HBO Max. Catálogo de series y cine con algún contenido deportivo según el país.
Prime Video. Desde 4,99 euros al mes y vinculada a la suscripción de Amazon, que funciona como incentivo de fidelidad.
Prime Video. Catálogo global con más deporte en directo que el resto de plataformas de pago.
Movistar Plus+. De pago y muy vinculada al operador de telecomunicaciones, con producción española y deporte.
Movistar Plus+. Su gran baza es el deporte en directo, es decir, contenido de flujo por el que el abonado paga.
Atresplayer. Privada española con una parte gratuita y otra de pago, un modelo freemium comercial.
Atresplayer. Ficción y entretenimiento español, con estrenos anticipados para suscriptores.
YouTube. Gratis con publicidad y global, el gran rival por el tiempo de los jóvenes.
YouTube. Mezcla vídeo de catálogo y directos de creadores de todo el mundo, y las públicas empiezan a usarlo como canal propio.
Pluto TV. Gratis con publicidad, con canales lineales temáticos de catálogo global.
Pluto TV. Imita el flujo de la televisión con canales temáticos continuos, el modelo que RTVE Play replica con sus canales en directo.
Posiciones orientativas de elaboración propia a partir de los precios y modelos de acceso publicados por cada plataforma en noviembre de 2026.
El mapa también sirve para entender por qué ese nicho no está libre de competencia. YouTube es gratuito y cada vez más presente en la televisión del salón, Pluto TV imita el flujo de la televisión con canales temáticos continuos y las cadenas privadas, como Atresmedia con Atresplayer, ofrecen una parte gratuita y otra de pago, de modo que las públicas no tienen el espacio para ellas solas y deben reforzar lo que las hace únicas, que es su producción local, su información y su archivo, igual que una marca de nicho cuida aquello que la diferencia de los líderes del mercado.
Seis plataformas públicas europeas comparadas
La pregunta de esta parte es cómo resuelve cada país el mismo reto y qué decisiones de marketing hay detrás de cada modelo.
Las seis plataformas que comparamos pertenecen a las televisiones públicas de España, Reino Unido, Francia, Italia, Alemania y Países Bajos, y aunque todas parten de la misma misión de servicio público, cada una ha tomado decisiones distintas sobre el registro, la publicidad, el pago y la distribución. Las fichas recogen una captura de cada web, sus condiciones de acceso, una lectura de marketing y un vídeo oficial que muestra cómo se presenta cada marca ante su público.
Seis plataformas públicas europeas
Cómo se accede, cómo se financian y qué venden
Elige una plataforma para ver su web, sus condiciones de acceso, su lectura de marketing y un vídeo oficial.
RTVE PlayEspaña
rtve.es/play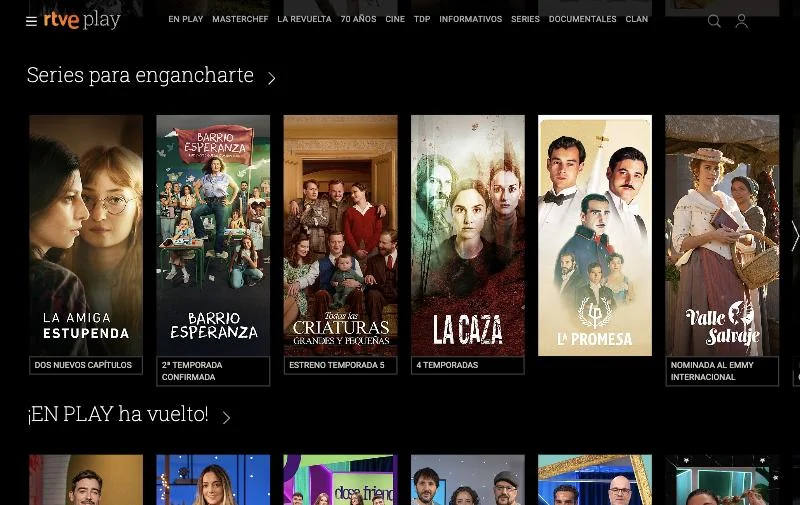
- Acceso
- Gratis
- Registro
- Obligatorio en web, app y tele conectada
- Publicidad
- Permitida en la plataforma desde 2025, sin anuncios en antena desde 2010
- Capa de pago
- No tiene
- Financiación
- Fondos públicos e ingresos comerciales limitados
- Fuera del país
- Restringida en parte, con una oferta internacional aparte
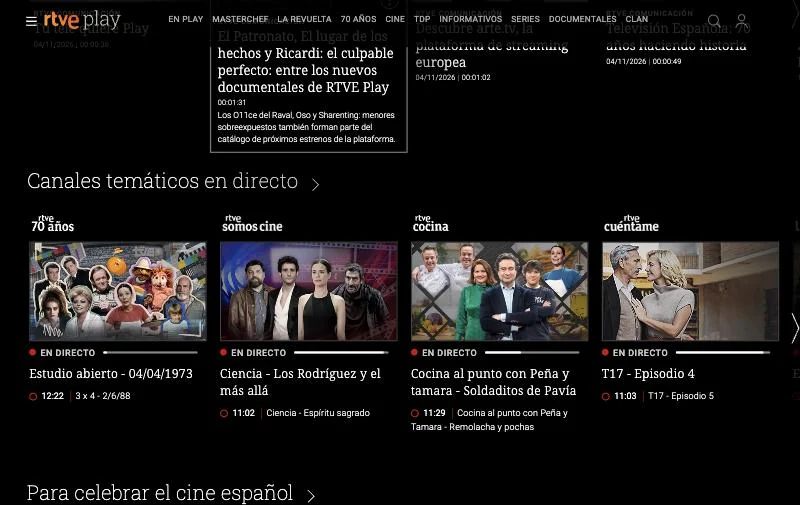
Combina la ficción diaria propia, el cine, el directo de los canales, canales temáticos como el de los 70 años de TVE y contenido nativo digital con EN PLAY, de modo que su propuesta de valor mezcla el flujo de una televisión con el catálogo de una plataforma. En julio de 2026, con el Mundial, rozó los 22 millones de usuarios únicos.

Presentación de RTVE Play como sucesora de RTVE A la Carta, en el canal oficial de RTVE Play.
BBC iPlayerReino Unido
bbc.co.uk/iplayer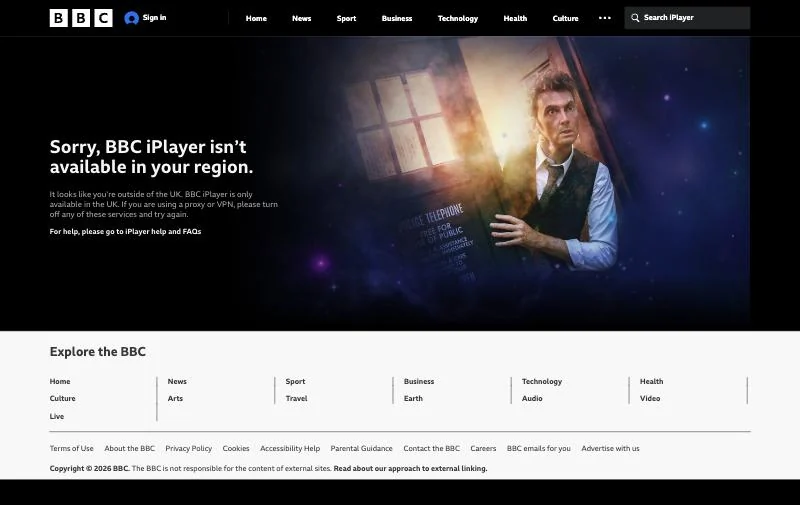
- Acceso
- Requiere la licencia de televisión
- Registro
- Obligatorio desde 2017
- Publicidad
- No tiene
- Capa de pago
- La licencia de 180 libras al año cubre todo el servicio
- Financiación
- Licencia que pagan los hogares
- Fuera del país
- No disponible fuera del Reino Unido
Es el caso más parecido a una plataforma de suscripción, porque conoce a todos sus usuarios y compite de tú a tú con Netflix en la mente del espectador, ya que el 25% de los británicos elige primero la BBC para buscar algo que ver, frente al 26% de Netflix, según Ofcom. Desde enero de 2026 produce además canales y contenidos propios para YouTube con los que busca al público joven.

Presentación del nuevo BBC iPlayer en 2014, en el canal oficial de la BBC.
france.tvFrancia
france.tv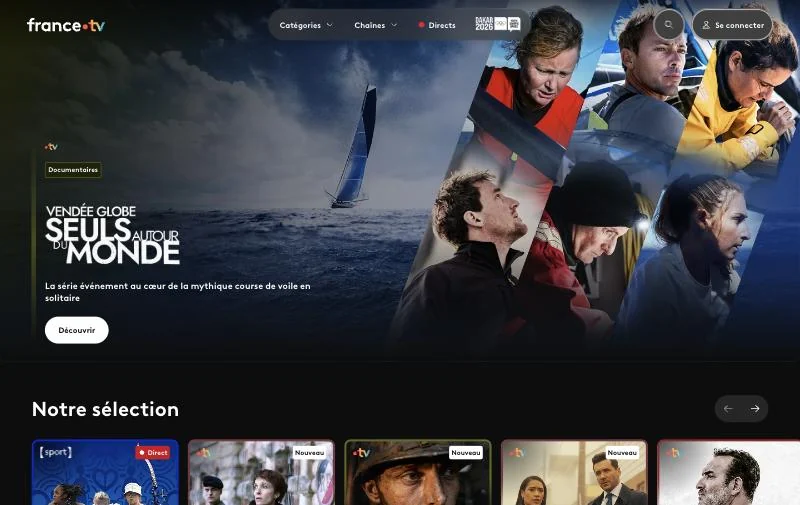
- Acceso
- Gratis
- Registro
- Obligatorio desde noviembre de 2022
- Publicidad
- Sí, antes y durante los vídeos
- Capa de pago
- france.tv Premium por 3,99 euros al mes, sin anuncios y con más películas
- Financiación
- Fondos públicos y publicidad
- Fuera del país
- Restringida en parte por derechos
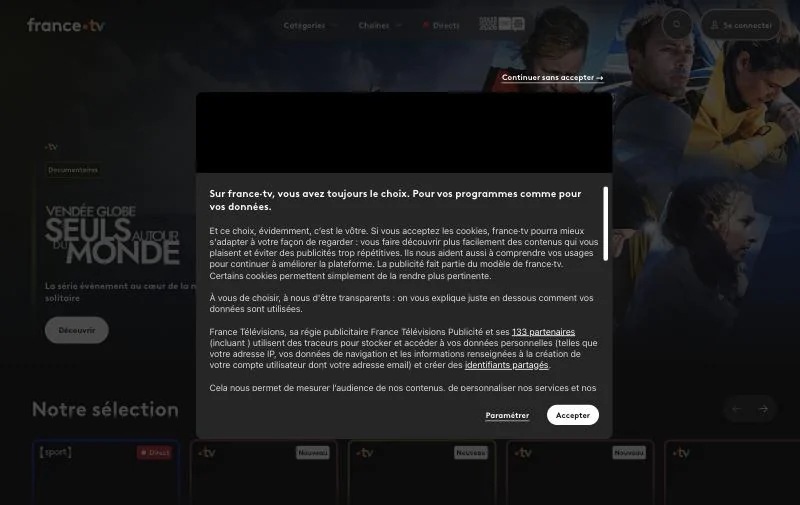
Es la que más claramente acepta la lógica comercial, hasta el punto de que su propio aviso de privacidad explica que la publicidad forma parte del modelo de la plataforma. En mayo de 2026 alcanzó un récord de 45 millones de usuarios mensuales, por delante de TF1+ y M6+, según Médiamétrie, y en abril firmó con YouTube una alianza para llevar allí sus informativos y vender su propia publicidad en ese espacio.

Campaña de marca de France Télévisions con el lema «notre point commun», nuestro punto en común, en su canal oficial.
RaiPlayItalia
raiplay.it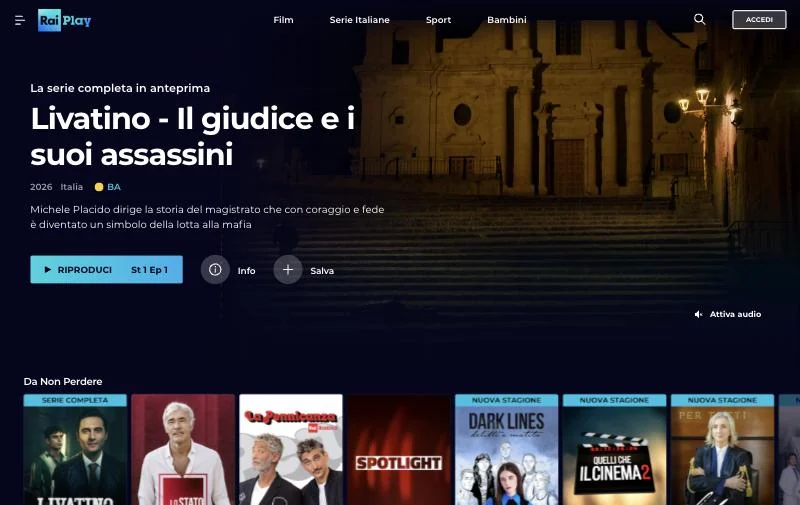
- Acceso
- Gratis
- Registro
- Necesario para el catálogo bajo demanda, no para el directo
- Publicidad
- Sí, comercializada por Rai Pubblicità
- Capa de pago
- No tiene
- Financiación
- Canon y publicidad
- Fuera del país
- Restringida en parte por derechos
Utiliza una táctica típica de las plataformas de pago, el estreno digital anticipado, que convierte la plataforma en el lugar donde se ve primero lo que después emitirá la televisión. Su directora hablaba en 2024 de más de 24 millones de usuarios registrados y de unos 7 millones que vuelven cada mes, y la cadena lleva su catálogo a colegios y hospitales mediante códigos QR.

Campaña «RaiPlay. Molto più di quanto immagini», mucho más de lo que imaginas, en el canal oficial de Rai.
ARD y ZDFAlemania
ardmediathek.de y zdf.de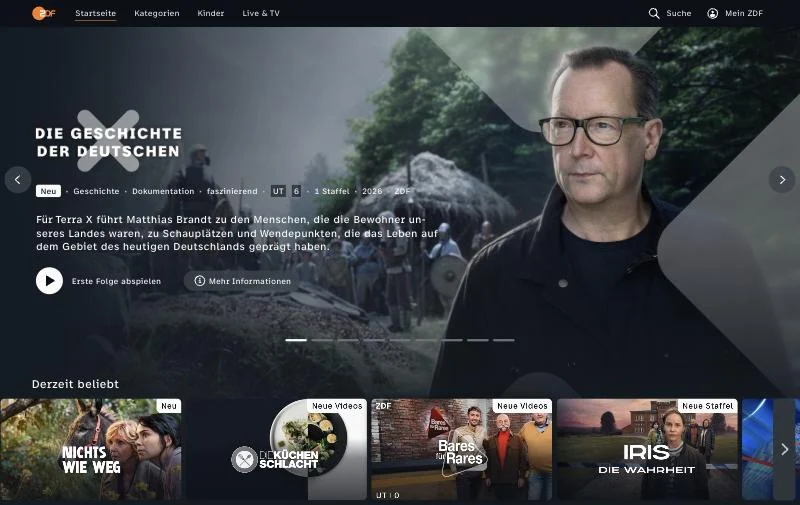
- Acceso
- Gratis
- Registro
- Opcional
- Publicidad
- Prohibida por ley en sus plataformas
- Capa de pago
- ARD Plus, un servicio aparte de pago con archivo
- Financiación
- Contribución obligatoria de los hogares
- Fuera del país
- Restringida en parte por derechos
Son el modelo más puro de servicio público, sin publicidad y sin registro obligatorio, aunque la ley les impone plazos de disponibilidad, de hasta 30 días para el cine comprado, que limitan su catálogo. Para competir han unido sus plataformas en una red común y, al mismo tiempo, ZDF Studios licencia más de 3.000 episodios y películas a Disney+, lo que demuestra que la plataforma rival también puede ser un cliente.

Pieza «Wir geben alles für den Stream», lo damos todo por el streaming, en el canal oficial de ZDF.
NPOPaíses Bajos
npo.nl/start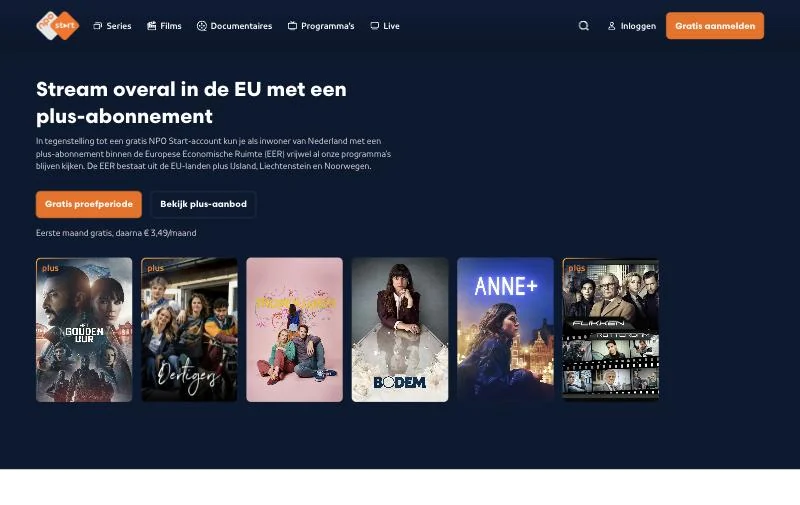
- Acceso
- Gratis con publicidad
- Registro
- Cuenta gratuita opcional
- Publicidad
- Sí, en la versión gratuita
- Capa de pago
- NPO Plus por 3,49 euros al mes, con el primer mes gratis
- Financiación
- Fondos públicos, publicidad y suscripciones
- Fuera del país
- Con NPO Plus casi todo en el Espacio Económico Europeo
Es el ejemplo más claro de modelo freemium, porque la versión gratuita cubre el servicio público y la de pago vende cuatro ventajas concretas, más días de disponibilidad, temporadas anteriores, ausencia de anuncios y la posibilidad de seguir viendo en toda Europa. En 2025 superaba los 850.000 suscriptores, según la propia NPO.

Pieza «NPO Start, de plek waar alles samenkomt», el lugar donde todo se reúne, en el canal NPO Start Trailers.
Comparativa rápida
Las seis plataformas de un vistazo
| Plataforma | Registro | Publicidad | Capa de pago | Financiación |
|---|---|---|---|---|
| RTVE Play | Obligatorio | Permitida desde 2025 | No | Fondos públicos |
| BBC iPlayer | Obligatorio | No | Licencia obligatoria | Licencia de los hogares |
| france.tv | Obligatorio | Sí | Premium 3,99 € | Fondos públicos y publicidad |
| RaiPlay | Para el catálogo | Sí | No | Canon y publicidad |
| ARD y ZDF | Opcional | Prohibida | ARD Plus aparte | Contribución de los hogares |
| NPO | Opcional | Sí en la versión gratis | NPO Plus 3,49 € | Fondos públicos y publicidad |
Elaboración propia a partir de las webs de cada plataforma y de las fuentes enlazadas en el texto, con datos de noviembre de 2026.
En qué se parecen
Todas combinan tres tipos de contenido, el directo de sus canales, los programas ya emitidos y un catálogo propio que crece con estrenos exclusivos o anticipados, y todas apoyan su propuesta de valor en los mismos activos, que son la ficción del país, la información, el deporte y un archivo histórico que ninguna plataforma global puede reunir. Todas restringen también buena parte de su oferta al propio país, porque los derechos de emisión de muchas series, películas y competiciones se compran por territorio, lo que refuerza su carácter local pero limita su potencial internacional, como muestra la captura de iPlayer tomada desde España.
Comparten además un mismo reto de comunicación, que es explicar al público que la plataforma es mucho más que un lugar para ver lo que se perdió en la televisión. RaiPlay lo resolvió con el lema «Molto più di quanto immagini», mucho más de lo que imaginas, ZDF habla de darlo todo por el streaming y RTVE Play incluye en su portada una fila titulada «Series que puedes ver gratis y no lo sabías», una forma muy directa de reconocer que su mayor problema no es la falta de contenido, sino que el público lo descubra.
En qué se diferencian
La primera gran diferencia está en el acceso, porque la BBC exige la licencia de televisión, que cuesta 180 libras al año desde abril de 2026, según The Register, y obliga a iniciar sesión desde 2017, según Engadget, mientras que france.tv exige una cuenta gratuita desde noviembre de 2022, según Spliiit, RaiPlay la pide para el catálogo bajo demanda pero no para el directo, según Movieplayer, y RTVE Play la exige para todo desde el 30 de junio de 2025, según Xataka. En el extremo contrario, ARD y ZDF permiten ver sus contenidos sin registrarse, lo que reduce la fricción pero les impide conocer a buena parte de sus usuarios.
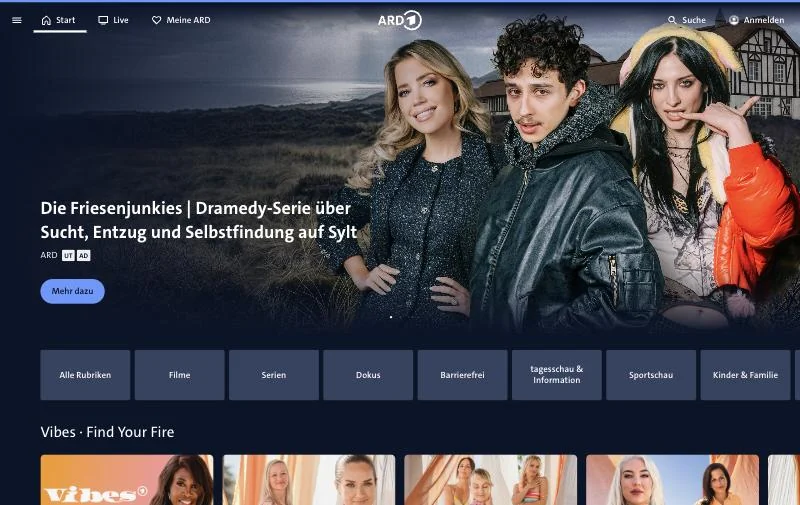
La segunda diferencia es la publicidad, que separa a quienes se financian solo con dinero de los hogares de quienes combinan fondos públicos e ingresos comerciales. La BBC no emite anuncios y la ley alemana los prohíbe en las plataformas de ARD y ZDF, como establece el Tratado Estatal de Medios, mientras que france.tv y RaiPlay sí los incluyen, esta última con su propia comercializadora, según Smartclip. El caso español es el más llamativo, porque TVE no emite publicidad comercial en sus canales desde 2010, según FormulaTV, y sin embargo la CNMC confirmó en 2025 que RTVE puede emitir anuncios en RTVE Play, según Señal News, de modo que la plataforma digital tiene un margen comercial que la cadena tradicional no tiene.
La tercera diferencia, y la más interesante desde el marketing, es la aparición de capas de pago dentro del propio servicio público. NPO cobra 3,49 euros al mes por NPO Plus, con el primer mes gratis, a cambio de más días de disponibilidad, temporadas anteriores, ausencia de anuncios y la posibilidad de seguir viendo en toda Europa, según la propia NPO, y ya superaba los 850.000 suscriptores en 2025, según Bright. France.tv vende su versión Premium por 3,99 euros al mes y la ARD ofrece aparte ARD Plus, un servicio de pago con su archivo, porque la ley alemana limita cuánto tiempo pueden estar gratis muchos contenidos, según Techbook. Es el modelo freemium aplicado al servicio público, en el que lo básico es para todos y se cobra por la comodidad, la profundidad del catálogo o la movilidad.
La última diferencia es la distribución fuera de la plataforma propia, ya que France Télévisions firmó en abril de 2026 una alianza con YouTube para llevar allí sus informativos y vender su propia publicidad en ese espacio, según Siècle Digital, la BBC produce desde enero de 2026 canales y contenidos específicos para YouTube con los que busca al público joven, según IBC, y ZDF Studios ha licenciado más de 3.000 episodios y películas a Disney+ para Alemania, Austria y Suiza, según Disney. La plataforma rival puede ser, por tanto, un escaparate, un canal de distribución y hasta un cliente.
Qué les aportan a las cadenas públicas
La pregunta de esta parte es qué gana una cadena pública con su plataforma más allá de la audiencia.
La aportación más evidente es el alcance incremental, es decir, el público que la cadena no conseguiría con su señal tradicional, y en especial el más joven, que consume vídeo bajo demanda y en el móvil. A eso se suma una segunda vida para la producción propia, porque una serie diaria o un documental que ya se emitió puede seguir sumando espectadores durante meses, y unos datos de uso que permiten tomar decisiones de programación con mucha más precisión que la audiencia tradicional, medida con las mismas reglas que explicamos en nuestra entrada sobre la cuota de pantalla.
La plataforma aporta también capacidad de negociación y nuevas vías de ingreso, porque una cadena con una aplicación sólida tiene más fuerza para exigir visibilidad a los fabricantes de televisores y a los operadores, puede abrir capas de pago o espacios publicitarios cuando la ley lo permite y puede convertir su catálogo en un activo que se licencia a terceros, como hace ZDF con Disney+. Por último, la plataforma es un laboratorio de marca, porque permite probar formatos nuevos, como los canales digitales en directo o los contenidos en vertical, que después pueden pasar a la televisión o a las redes sociales.
Oportunidad y coste de oportunidad
La pregunta de esta parte es qué se gana y qué se deja de ganar con cada decisión estratégica de una plataforma pública.
En economía y en marketing, el coste de oportunidad es el valor de la mejor alternativa a la que se renuncia al tomar una decisión, y en el caso de las plataformas públicas aparece en cada elección importante. Cada euro invertido en tecnología, recomendación o derechos digitales es un euro que no se destina a producir contenido, y la tecnología es justo el terreno donde las grandes plataformas tienen más ventaja, de modo que una televisión pública que intente imitar a Netflix en su propio juego corre el riesgo de gastar mucho para quedar siempre por detrás.
La balanza estratégica
Oportunidad frente a coste de oportunidad
Oportunidad
- El cansancio de pagar suscripciones convierte lo gratuito o lo ya pagado en un argumento de venta cuando las cuotas suben.
- Lo local y el directo son difíciles de copiar para una plataforma global que necesita contenidos que funcionen en muchos países.
- El registro da datos propios para recomendar, fidelizar y demostrar el valor del servicio público.
- La producción propia gana una segunda vida y puede venderse a otras plataformas, como hace ZDF con Disney+.
Coste de oportunidad
- Cada euro en tecnología deja de ir a contenido, y la tecnología es justo el terreno donde los gigantes son más fuertes.
- Ir a YouTube o a Disney+ da alcance inmediato, pero cede la relación con el usuario y los datos a un tercero.
- Pedir registro o cobrar una capa de pago añade fricción y puede chocar con la idea de un servicio pensado para todos.
- Competir en catálogo con presupuestos públicos lleva a una carrera que las públicas no pueden ganar.
El dilema más claro es el de la distribución, que enfrenta dos lógicas opuestas. Ir a YouTube o a Disney+ da alcance inmediato y llega a públicos que nunca abrirían la aplicación de la cadena, pero cede la relación con el usuario y sus datos a un tercero, mientras que concentrarlo todo en la plataforma propia permite conocer al usuario pero limita el alcance. Algo parecido ocurre con el registro y con las capas de pago, que aportan datos e ingresos pero añaden fricción a un servicio que, por definición, debería estar pensado para todos, y por eso cada país ha encontrado un equilibrio distinto según su forma de financiación y su cultura de servicio público.
El caso de RTVE Play
La pregunta de esta parte es dónde encaja RTVE Play en este mapa y qué podría aprender de sus vecinas.
RTVE Play ocupa una posición sólida dentro del nicho público, porque es la segunda plataforma gratuita con más alcance en España tras YouTube, con un 56,6% entre los usuarios de plataformas gratuitas, según el barómetro de GECA que recoge Señal News, y en julio de 2026, con el Mundial, rozó los 22 millones de usuarios únicos, más de 2 millones diarios y 5,6 millones de usuarios registrados activos, según los datos de Adobe Analytics publicados por Señal News. En un mes sin grandes acontecimientos, como noviembre de 2025, la cifra de usuarios únicos fue de unos 9,5 millones, según la misma fuente, lo que confirma que los grandes directos son su mejor herramienta de captación.
RTVE Play en cifras
El efecto de los grandes directos
Usuarios únicos y registrados, en millones, según Adobe Analytics.
Los usuarios únicos de Adobe Analytics cuentan navegadores y dispositivos, no personas, por lo que no son comparables con los usuarios registrados ni con las cifras de otros medidores.
Su propuesta combina los cuatro atributos del nicho, con ficción diaria propia como «La Promesa», que fue lo más visto en la plataforma en noviembre de 2025, canales temáticos en directo, el archivo de los 70 años de TVE y un canal digital propio, EN PLAY, lanzado en febrero de 2026 con programas pensados para el público de internet, según Señal News. Con el registro obligatorio ya ha dado el paso que dieron antes la BBC y france.tv, y la autorización para emitir publicidad en la plataforma le abre una vía de ingresos que la cadena no tiene en antena.
Si se observa lo que hacen sus vecinas, aparecen algunas hipótesis de trabajo que merecería la pena estudiar con datos internos. La primera es dar al registro un valor visible para el usuario, como hace NPO al explicar qué gana cada tipo de cuenta, la segunda es aprovechar el archivo como activo de marca con colecciones y canales temáticos que funcionen todo el año, la tercera es medir si una presencia más intensa en YouTube, como la de France Télévisions o la BBC, atrae público hacia la plataforma o lo retiene fuera de ella, y la cuarta es explorar si la ficción propia, que ya tiene éxito en otros mercados, puede generar ingresos mediante licencias, como hace ZDF.
Lo que puede aprender una marca
El caso de las plataformas públicas enseña que una marca no necesita ser la más grande de su mercado para tener un lugar sólido en él, siempre que sepa identificar las necesidades que los líderes no pueden atender sin traicionar su propio modelo y construya su propuesta alrededor de ellas. Enseña también que la elección de los ejes cambia la lectura de un mapa de posicionamiento, porque una misma plataforma puede parecer débil si solo se compara por tamaño de catálogo y muy fuerte si se compara por directo, cercanía y confianza, y que toda decisión estratégica tiene un coste de oportunidad que conviene hacer explícito antes de tomarla, una lógica que también vimos al analizar cómo Prime Video estira sus marcas hacia nuevos públicos con «Campus Drivers».
Ponlo en práctica
Tres ejercicios para trabajar el caso en clase o para analizar cualquier mercado en el que una marca pequeña compita con líderes globales.
- Dibuja tu propio mapa de posicionamiento con dos ejes distintos a los del artículo, por ejemplo la variedad del catálogo frente a la confianza en la marca, y comprueba cómo cambia la posición de cada plataforma y qué nicho aparece.
- Diseña una capa de pago para RTVE Play, decidiendo qué ventajas incluiría, qué precio tendría y qué contenidos deberían seguir siendo gratuitos para que la propuesta respete la misión de servicio público.
- Calcula el coste de oportunidad de una decisión, como llevar una serie propia a YouTube o licenciarla a una plataforma de pago, enumerando lo que se gana, lo que se pierde y qué indicadores medirían si la decisión fue acertada.
Resumen en cinco ideas
- Las grandes plataformas de pago dominan el mercado, pero su subida de precios y el cansancio de pagar varias suscripciones abren espacio a las alternativas gratuitas.
- Las televisiones públicas lanzan sus plataformas por legitimidad, visibilidad y relación directa con el público antes que por negocio.
- Su nicho de mercado se basa en el contenido local, el directo, el acceso gratuito o ya pagado y la confianza en una marca de servicio público.
- Los modelos europeos se diferencian en registro, publicidad, capas de pago y distribución, desde la BBC sin anuncios hasta el freemium de NPO.
- Cada decisión tiene un coste de oportunidad, sobre todo la de elegir entre el alcance de YouTube y los datos de la plataforma propia.
Preguntas frecuentes
¿Qué es un nicho de mercado?
Es un segmento de consumidores con necesidades específicas que los grandes competidores no atienden bien, normalmente porque hacerlo les obligaría a renunciar a su propia escala. En el streaming, el nicho de las televisiones públicas es el contenido local, el directo y la información de cada país, ofrecidos gratis o a cambio de una tasa que el hogar ya paga.
¿RTVE Play es gratis?
Sí, RTVE Play es gratuita, aunque desde el 30 de junio de 2025 exige crear una cuenta para ver cualquier contenido, tanto en la web como en las aplicaciones y en las televisiones conectadas, un requisito que ya se aplicaba en la app y en las teles desde febrero de 2024.
¿Hay publicidad en RTVE Play?
La CNMC confirmó en 2025 que RTVE puede emitir anuncios en RTVE Play, a pesar de que TVE no emite publicidad comercial en sus canales desde 2010, de modo que la plataforma digital tiene un margen comercial que la televisión tradicional no tiene.
¿Qué diferencia hay entre BBC iPlayer y las demás plataformas públicas?
BBC iPlayer no se puede usar sin la licencia de televisión, que cuesta 180 libras al año desde abril de 2026, y exige iniciar sesión desde 2017, de modo que funciona como una suscripción obligatoria por hogar, sin publicidad y solo disponible en el Reino Unido.
¿Alguna televisión pública cobra por su plataforma?
Ninguna cobra por el servicio básico, pero varias ofrecen capas de pago opcionales, como NPO Plus en los Países Bajos por 3,49 euros al mes, france.tv Premium en Francia por 3,99 euros al mes y ARD Plus en Alemania, un servicio aparte con el archivo de la cadena.
Mapas, gráficos y capturas de elaboración propia de Zalathun a partir de las webs oficiales de cada plataforma y de las fuentes enlazadas en el texto. Los vídeos pertenecen a los canales oficiales de cada cadena en YouTube.